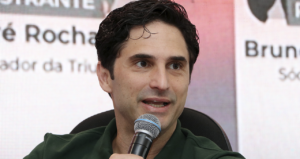
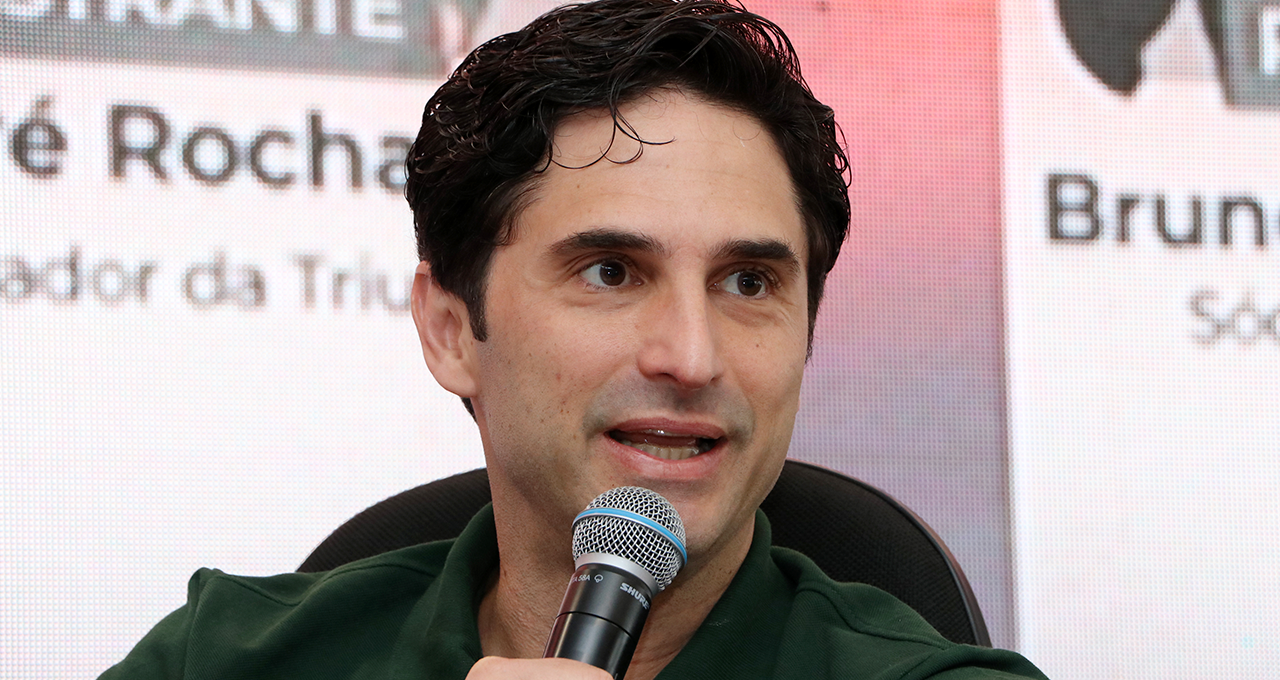
Financiar uma empresa em recuperação judicial só funciona quando o capital novo vem acompanhado de viabilidade operacional, governança e um plano de pagamento: é o que defendeu André Rocha, sócio-fundador e CEO da Triunfae, no II Congresso de Recuperação de Empresas e Falência da OAB-SP.
Obter recursos para atravessar uma crise financeira virou alternativa comum para empresas com problemas de liquidez. Só que, sozinho, o crédito não devolve a viabilidade de um negócio. Foi esse o ponto central da apresentação de André Rocha, sócio-fundador e CEO da Triunfae, consultoria de turnaround, reestruturação e gestão de crises empresariais, no II Congresso de Recuperação de Empresas e Falência da OAB-SP, realizado em 8 de outubro de 2026 na sede da entidade, em São Paulo — congresso anunciado em 30 de setembro.
Rocha discursou no 12º painel do congresso, intitulado “Financiamento na Crise (DIP Financing) e Capital de Giro”, sobre os aspectos econômicos, financeiros e jurídicos da estruturação de operações de Debtor-in-Possession Financing — o DIP Financing, pelo qual a própria empresa em recuperação judicial obtém recursos para preservar as atividades e executar o plano de reestruturação.
Crédito precisa vir com viabilidade, não só com volume
Para o especialista, a primeira pergunta não é quanto a empresa precisa captar, mas por que precisa do dinheiro, como ele será usado e de onde virá a parcela que vai pagar o financiamento. A dificuldade real da operação está em distinguir uma empresa que só atravessa um aperto de liquidez temporário de outra que enfrenta problemas estruturais de geração de caixa.
“Uma operação de DIP não pode simplesmente acrescentar uma nova dívida a uma estrutura de capital que já se mostrou insustentável”, afirma.
O dimensionamento do empréstimo parte de projeções consistentes de fluxo de caixa, que considerem capital de giro, investimentos indispensáveis à continuidade das operações e os custos de executar o plano de reestruturação. Além do valor captado, a estruturação define prazos, carência, amortização, custo financeiro, garantias e a prioridade dos créditos, sempre respeitando os direitos dos credores preexistentes.
Governança é o que separa o resgate do adiamento
O segundo eixo da apresentação foi a governança: a forma como o dinheiro entra e é aplicado dentro da empresa. Para Rocha, o financiamento precisa estar amarrado a um planejamento operacional e financeiro que distribua responsabilidades, metas e indicadores de desempenho — e não a um cheque entregue para financiar a operação.
“A entrada de dinheiro novo pode proporcionar o fôlego necessário para atravessar a crise, mas não corrige, por si só, os problemas que levaram a empresa àquela situação”, explica. “Sem gestão, disciplina financeira e recuperação da capacidade operacional, existe o risco de consumir os novos recursos e retornar ao mesmo problema de liquidez”.
Entre os mecanismos apontados pelo especialista:
- comitês de caixa, com participação ativa da gestão na rotina de desembolso;
- acompanhamento sistemático das projeções financeiras, e não apenas do realizado;
- controle sobre a destinação dos recursos e definição de limites para desembolsos;
- prestação periódica de contas, que aumenta a transparência e a confiança dos financiadores.
Segurança jurídica atrai o investidor, mas não substitui o caixa
O DIP Financing tem disciplina própria na legislação brasileira: os artigos 69-A a 69-F da Lei nº 11.101/2005 estabelecem as regras do financiamento de empresas em recuperação judicial. A estruturação exige atenção à constituição das garantias, à prioridade dos créditos, às condições contratuais e aos procedimentos de autorização judicial aplicáveis.
Para Rocha, a segurança jurídica é indispensável para atrair investidores dispostos a financiar empresas de maior risco, mas precisa vir acompanhada de avaliação rigorosa da viabilidade econômica do negócio. A proteção do financiador importa; a garantia que sustenta a operação é a capacidade de a empresa recuperar sua geração de caixa.
Do DIP ao Exit Financing
A apresentação fechou com o planejamento da saída da crise. O Exit Financing aparece como alternativa para refinanciar obrigações, implementar etapas do plano de recuperação e dar sustentação à estrutura de capital posterior à reorganização. A recomendação é que os cenários de saída sejam desenhados desde o começo da operação DIP, e não apenas quando a reestruturação já estiver em curso.
No fim, a conclusão do especialista resume a tese da palestra: o DIP Financing deve ser concebido como parte de uma estratégia de reestruturação, existindo para permitir que uma empresa economicamente viável atravesse a crise, recupere sua geração de caixa e volte a operar com estrutura financeira sustentável.
A discussão levada a cabo na OAB-SP reforça um ponto que costuma ficar em segundo plano nas notícias de crise: capital não é plano. A empresa que precisa do financiamento chega ao processo com a estrutura quebrada, e é a combinação entre caixa, gestão e governança — não a entrada do recurso — que decide se a recuperação acontece de verdade.